Dalle city car sotto i 10.000 euro ai C-SUV scontati di
un quarto del valore: ecco come le case automobilistiche stanno ridisegnando il
mercato con promozioni aggressive (e vincolate).
Febbraio 2026 si apre con un segnale inequivocabile: i
listini ufficiali sono diventati, mai come ora, puramente indicativi. La vera
partita si gioca sugli "street price", i prezzi reali in
concessionaria, dove i costruttori stanno applicando sforbiciate che in alcuni
casi sfiorano il 40% del valore della vettura.
Analizzando le offerte del mese, emerge una strategia
trasversale: per stimolare la domanda, i brand puntano tutto su campagne
permuta/rottamazione "interne" e, soprattutto, sull'obbligo di
finanziamento. Chi è disposto a rateizzare l'acquisto e ha un usato da dare
dentro, può accedere a un listino parallelo decisamente più vantaggioso. Ecco
le occasioni più rilevanti, segmento per segmento.
L'attacco al segmento A: la Pandina sotto i 10k
La regina del risparmio di questo mese è senza dubbio la FIAT
Pandina Hybrid. La casa torinese ha lanciato un'offensiva commerciale
imponente: grazie al finanziamento dedicato, il prezzo scende del 38%,
crollando a 9.950 euro contro i quasi 16.000 di listino. È una mossa
chiara per presidiare la fascia entry-level, oggi sempre più sguarnita. Nella
stessa arena competitiva, si muovono bene anche MG e Citroën. La MG
3 viene proposta con uno sconto del 18% (13.990 euro), mentre la Nuova
C3 termica si posiziona a 14.900 euro. L'obiettivo è evidente: offrire una
mobilità urbana accessibile mantenendo i prezzi ben al di sotto della soglia
psicologica dei 15.000 euro.
Elettriche: i costruttori assorbono i costi
Il dato più interessante arriva forse dal mondo a batteria.
Per rendere le elettriche competitive, sono le case stesse a farsi carico del
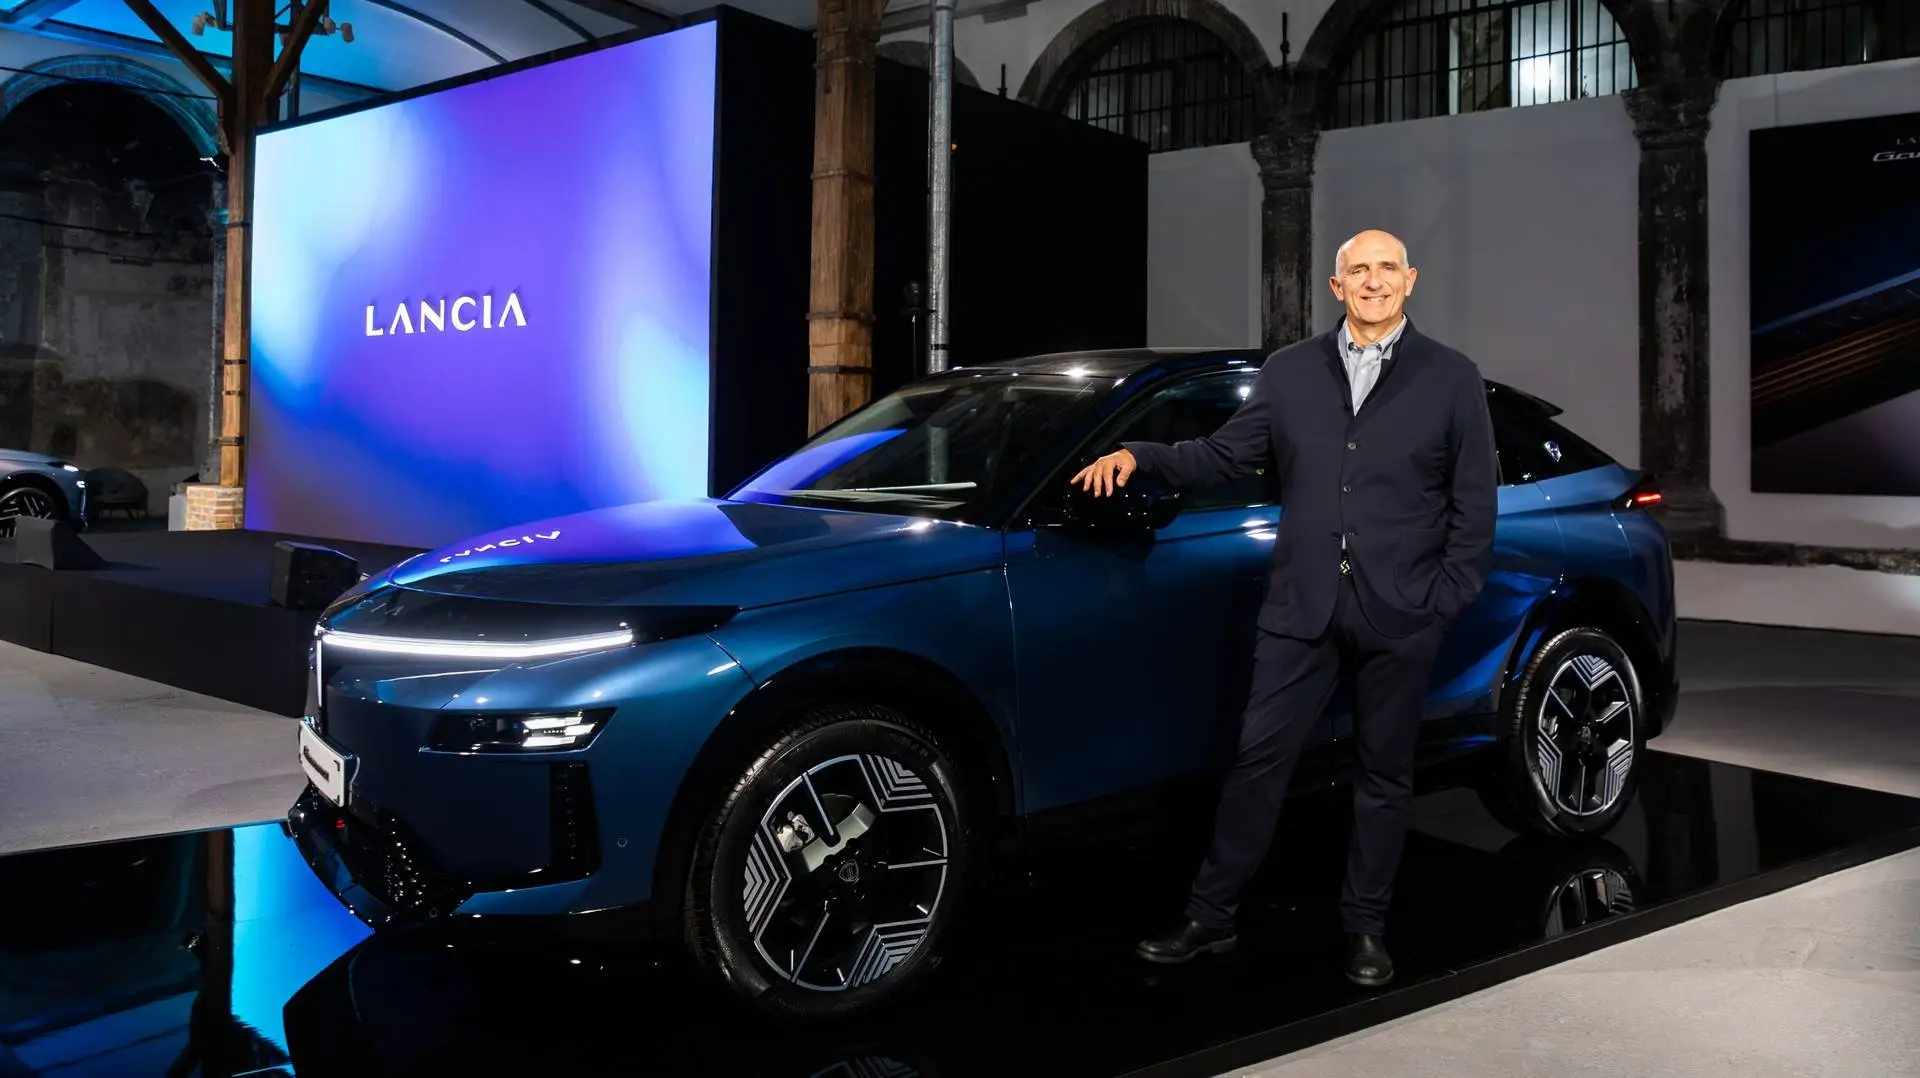
taglio prezzo. Il caso emblematico è quello della Lancia Ypsilon Elettrica:
lo sconto della casa raggiunge il 37%, portando la vettura a 21.950 euro
(da un listino di quasi 35.000). Sulla stessa linea troviamo la Jeep Avenger
Full Electric, offerta con un ribasso del 26% a 31.400 euro, e la Cupra
Born, che beneficia di un taglio del 25% posizionandosi a 31.000
euro. Questi sconti massicci dimostrano la volontà dei marchi di spingere i
volumi elettrici rendendo il prezzo d'acquisto paragonabile, o quasi, alle
controparti termiche o ibride.
SUV e Crossover: sconti medi oltre il 20%
Il segmento più affollato del mercato vede una concorrenza
serrata. FIAT 600 (versione benzina) si distingue con uno sconto del 27%,
scendendo a 18.950 euro. Molto attiva anche Ford, che attraverso la
formula IdeaFord propone riduzioni consistenti su tutta la gamma
"ruote alte": la Kuga Full Hybrid è in promo a 31.250 euro
(-22%), la Puma a circa 22.000 euro (-21%) e la nuova Capri
scende del 21% a 33.250 euro. Per chi cerca un SUV di dimensioni generose, la Hyundai
Tucson Hybrid offre un vantaggio cliente del 16% (prezzo promo 32.000
euro), confermandosi una scelta solida per rapporto dotazioni/prezzo.
Premium: Alfa Romeo sugli scudi
Anche i marchi premium partecipano alla corsa al ribasso,
seppur con percentuali diverse. Alfa Romeo spicca per aggressività: la Giulia
è offerta con un taglio del 19% (46.394 euro), mentre la Stelvio
scende del 18%. Interessante anche la nuova Junior Ibrida, che
con un ribasso del 21% si porta a casa a 24.350 euro. Più defilata Audi,
che mantiene una politica di sconti più contenuta (tra il 4% e il 9%) puntando
maggiormente sul valore residuo e su canoni mensili certi (es. Q2 da 349€ al
mese o A3 Sportback da 349€).
L'analisi: il "prezzo" del finanziamento
Come leggere questi numeri? È fondamentale sottolineare che
quasi la totalità di queste offerte (in particolare quelle di Stellantis, Ford
e Hyundai) sono vincolate alla sottoscrizione di un piano finanziario. Il
"prezzo promo" è quindi un prezzo d'ingresso al finanziamento, non la
cifra che pagherete staccando un assegno unico.
Il consumatore attento dovrà valutare il costo totale del
credito: spesso, lo sconto iniziale viene parzialmente riassorbito dagli
interessi spalmati su 3 o 4 anni di rateizzazione.
Le Più Lette
Ultime Notizie
Loading