Incubo grandine: dai levabolli agli ADAS, la mappa dei costi di riparazione (e attenzione alle assicurazioni)
Notizie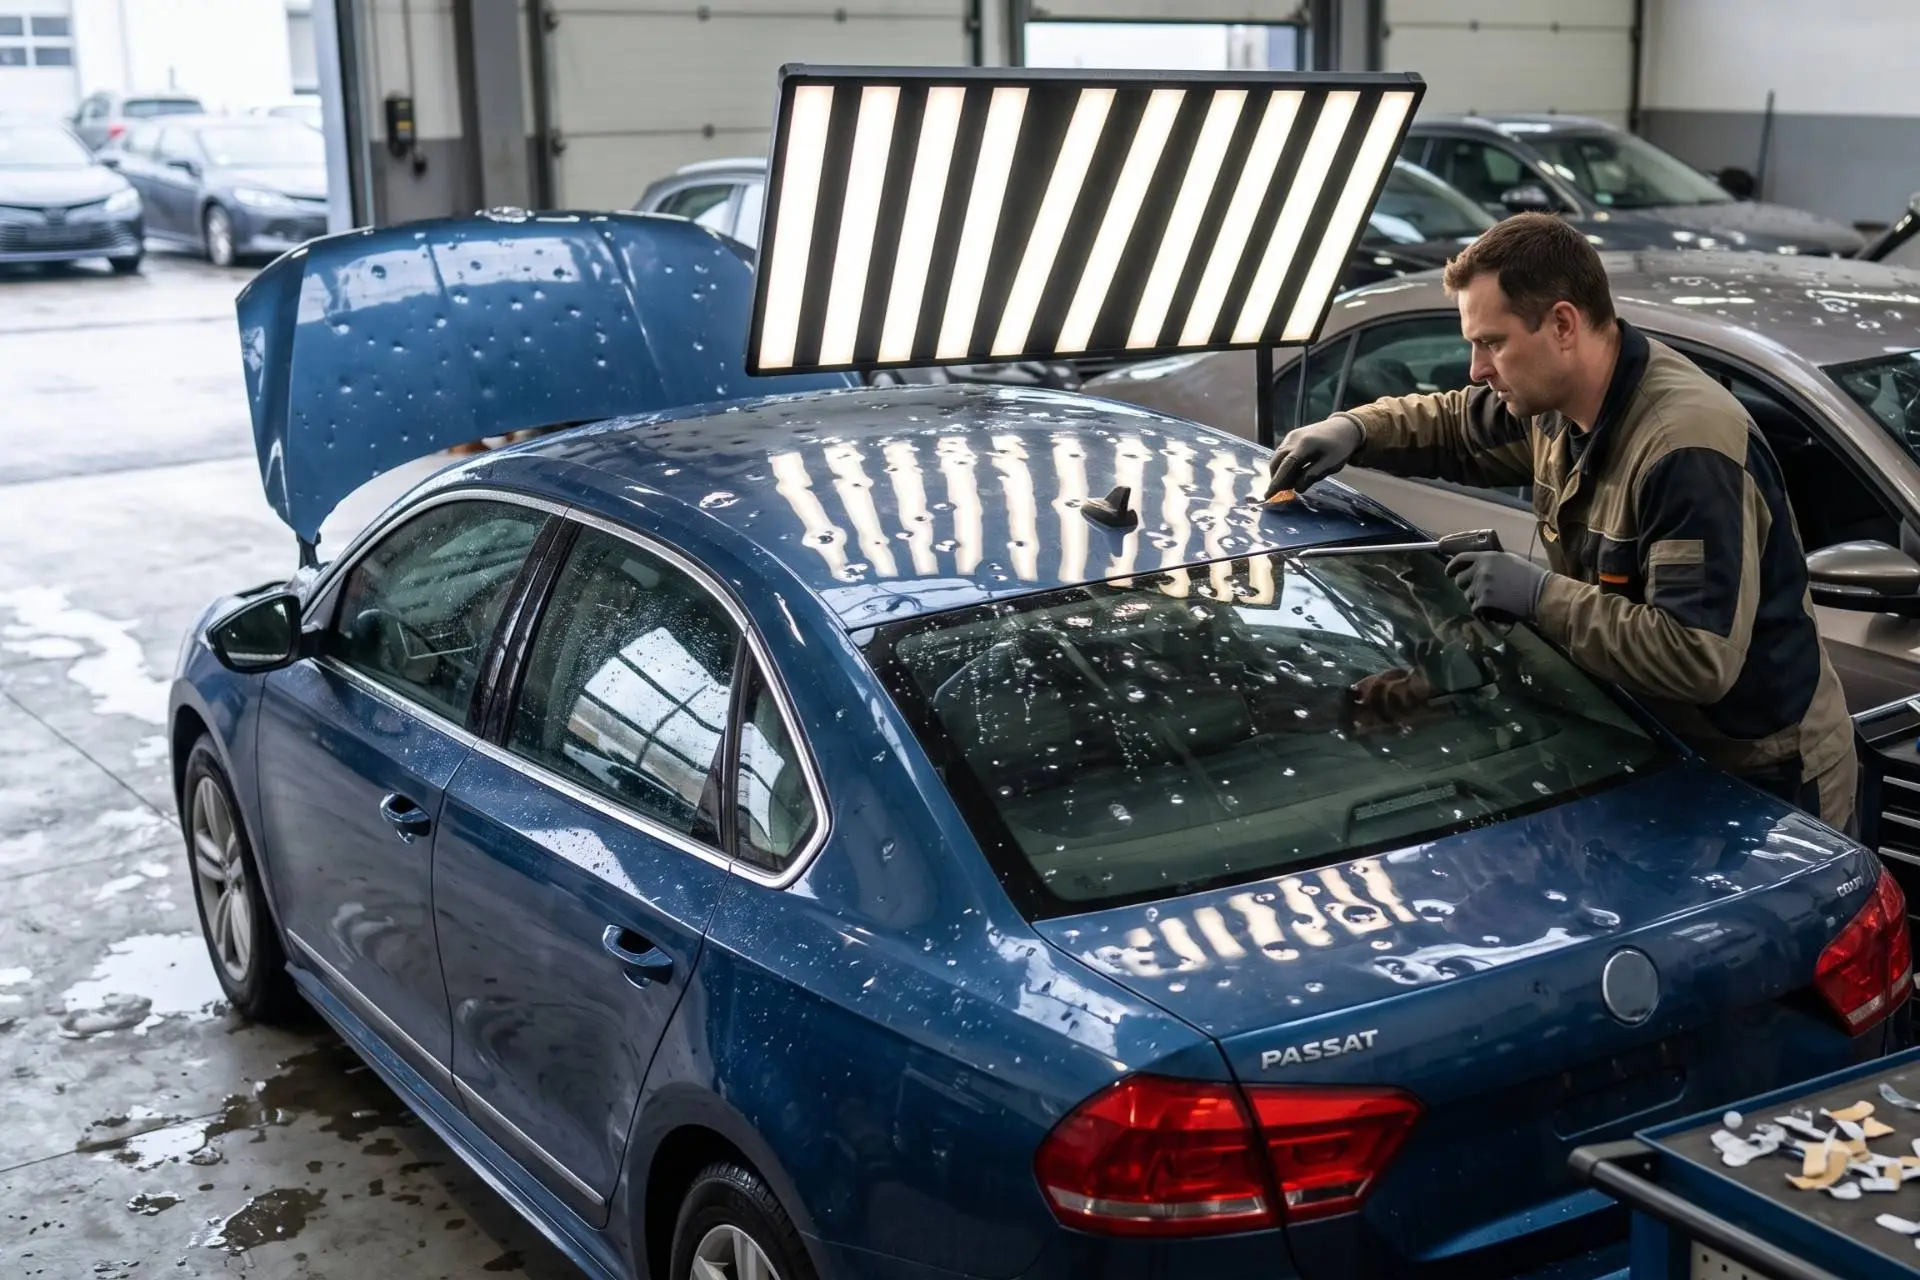
I recenti fenomeni meteorologici estremi che hanno
interessato diverse zone d'Italia, in particolare il Settentrione, hanno
riportato al centro dell'attenzione una problematica sempre più diffusa tra gli
automobilisti: i danni alla carrozzeria causati dalla grandine. Quando la
tempesta si placa, il primo interrogativo riguarda l'entità economica del danno
e i costi necessari per ripristinare il veicolo.
Riparare una vettura colpita da una grandinata non è
un'operazione economica né standardizzabile. I costi variano sensibilmente in
base alla gravità delle ammaccature, ai materiali utilizzati per i pannelli
della carrozzeria e alla presenza di componenti tecnologici di ultima
generazione.
1. Il caso "fortunato": l'intervento dei levabolli (PDR)
Quando i chicchi di grandine provocano soltanto lievi
deformazioni senza intaccare lo strato di vernice, si ricorre alla tecnica del levabolli
(nota a livello internazionale come Paintless Dent Repair - PDR). Si
tratta dell'intervento meno invasivo e più rapido per riportare la lamiera alla
forma originaria.
- Ammaccatura singola o contenuta: La riparazione di un singolo "bollo" parte mediamente da 70-100 euro, arrivando a circa 150 euro per le deformazioni più pronunciate.
- Interventi multipli su più pannelli: Quando le ammaccature sono decine e distribuite su cofano, tetto e portiere, le officine specializzate applicano solitamente tariffe a pacchetto, con costi complessivi compresi tra 300 e 1.000 euro.
Incidenza dei materiali: L'alluminio, sempre più
impiegato nei veicoli moderni per la realizzazione di tetti e cofani al fine di
ridurne il peso, è un materiale più rigido dell'acciaio. La sua lavorazione
richiede maggiore sforzo e precisione, facendone salire i costi di ripristino.
2. Danni alla vernice: quando occorre la stuccatura
Se la grandine cade con violenza o presenta dimensioni
elevate, la vernice esterna rischia di scheggiarsi o saltare. In questo caso la
tecnica del levabolli da sola non è sufficiente: occorre livellare il supporto
e procedere alla verniciatura per evitare che le lamiere esposte sviluppino
ruggine nel tempo.
I preventivi in questo scenario dipendono dal tipo di
tinteggiatura (metallizzata, perlata o opaca) e dall'estensione delle parti
interessate. Per riparazioni che richiedono la preparazione e la verniciatura
parziale o totale del veicolo, la spesa media oscilla tra 1.500 e 3.000 euro,
raggiungendo cifre superiori per le auto di grande taglia.
3. La componente tecnologica: vetri e sensori ADAS
La rottura dei cristalli rappresenta una delle voci di spesa
più elevate. Nelle automobili recenti, il parabrezza e il lunotto non fungono
solo da barriera protettiva, ma ospitano le telecamere e i sensori dei sistemi
avanzati di assistenza alla guida (ADAS).
| Tipologia di danno | Stima dei costi | Note operative |
| Parabrezza standard | 500 € – 800 € | Sostituzione del solo cristallo base |
| Parabrezza con sensori ADAS | 800 € – 1.800 € | Include la ricalibrazione elettronica dei dispositivi |
| Tetto panoramico in vetro | 1.500 € – 3.000+ € | Richiede ricambi specifici e manodopera complessa |
Il "Danno Grave Completo": la stima complessiva
Nelle situazioni più critiche, in cui la grandinata provoca
centinaia di bolli profondi, danni alla verniciatura e la rottura simultanea di
parabrezza e tetto panoramico, il conto complessivo dal carrozziere può
facilmente raggiungere o superare i 4.000 - 5.000 euro. Per i modelli
meno recenti o con un valore commerciale ridotto, l'ammontare dei lavori può
persino superare il valore di mercato della vettura stessa.
Polizze assicurative: le clausole da verificare
La garanzia accessoria contro gli eventi atmosferici
permette di ammortizzare questi costi, ma richiede un'attenta lettura delle
condizioni contrattuali per evitare scoperte spiacevoli al momento del
rimborso:
- Franchigia: L'importo fisso che resta a carico dell'assicurato (solitamente tra 250 e 500 euro).
- Scoperto percentuale: La quota percentuale del danno totale decurtata dal risarcimento (in genere tra il 10% e il 15%).
- Massimale: La cifra massima rimborsabile dalla compagnia; se il danno supera il massimale stabilito, l'eccedenza è a carico del proprietario.
- Rete convenzionata: Molte compagnie riducono o azzerano la franchigia solo se la riparazione viene effettuata presso centri di riparazione convenzionati.