Mercedes Classe A a 369 euro: Leasing, Maxi-Rata o Classico? Ecco i conti reali per non sbagliare scelta
Notizie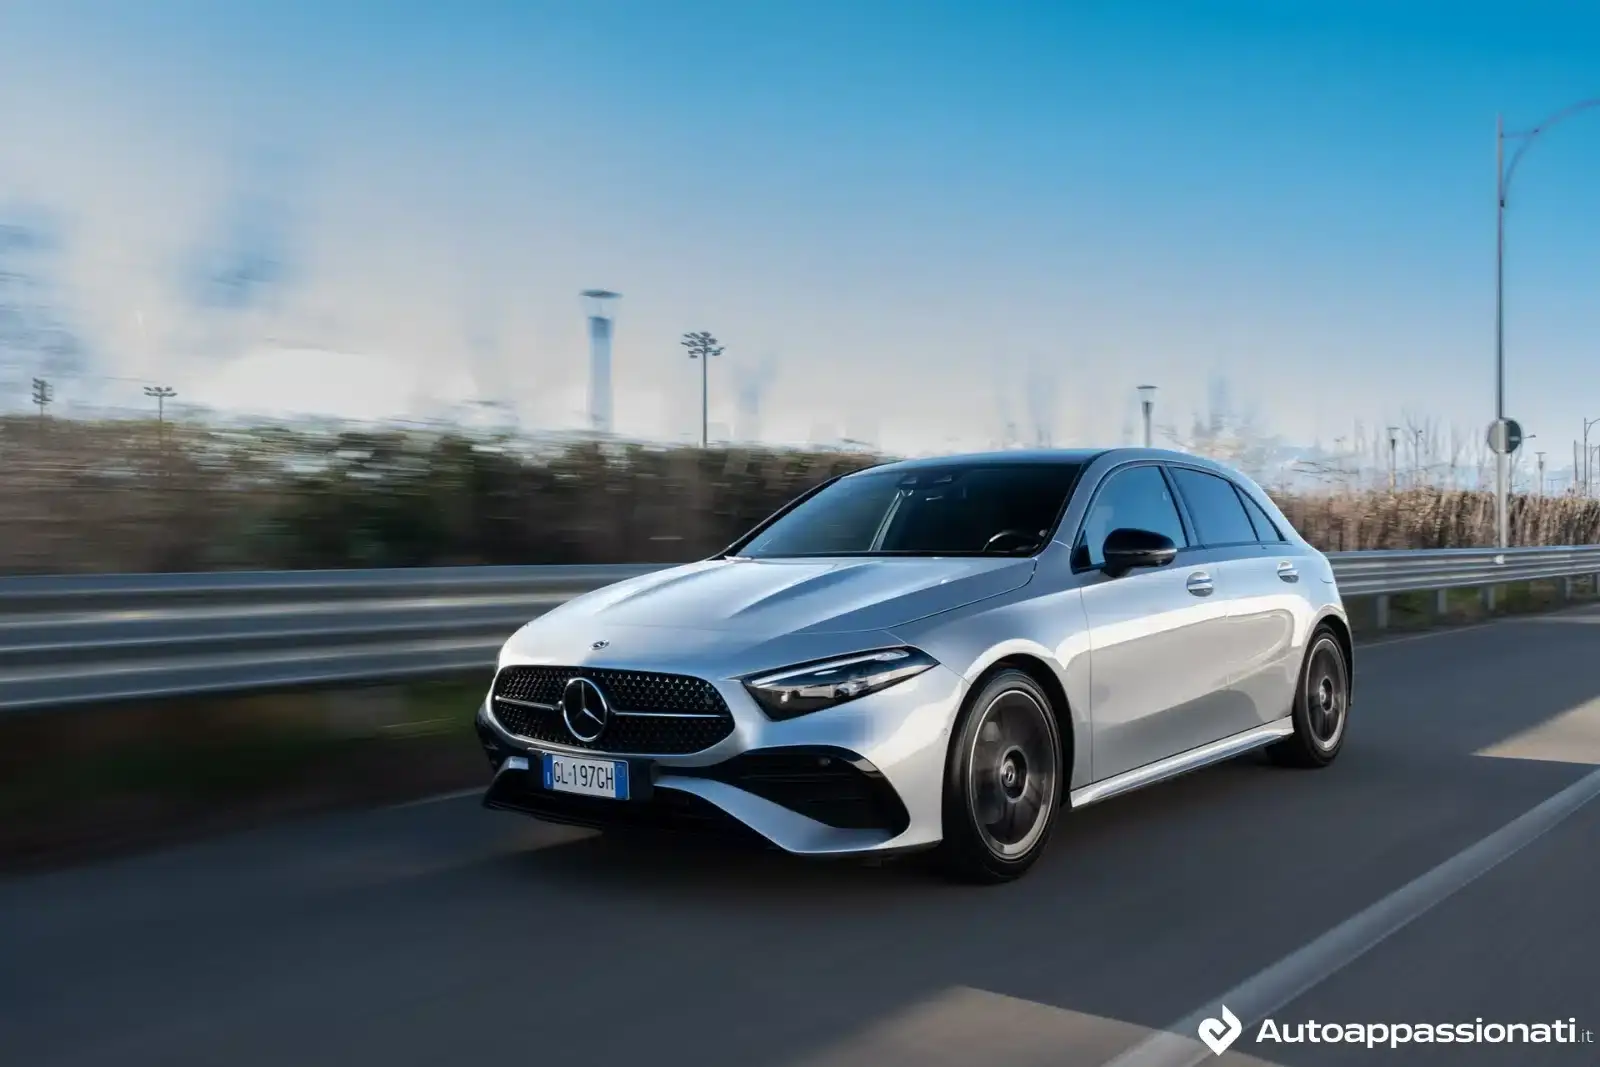
Stessa auto, tre prezzi diversi. Abbiamo analizzato le
proposte finanziarie ufficiali per la Classe A 180 Automatic: il Leasing sembra
la via più facile, ma il "Finanziamento Classico" fa risparmiare
migliaia di euro sul lungo periodo (nonostante la rata monstre). Ecco la guida
definitiva.
Quando si entra in concessionaria per una Mercedes Classe
A 180 Automatic (prezzo di listino 37.023€), la domanda del
venditore è sempre la stessa: "Come vuole pagarla?".
Oggi, Mercedes-Benz offre tre strade principali: il Leasing myDrivePass,
il Finanziamento con Maxi Rata (balloon) e il Finanziamento Classico.
A prima vista, le rate sembrano simili o molto distanti, ma
le differenze in termini di Anticipo, TAEG e Debito Residuo
sono abissali. Abbiamo preso la calcolatrice per analizzare i tre preventivi
ufficiali su una durata di 36 mesi, svelando cosa conviene davvero a
seconda delle vostre esigenze.
1. Il Leasing myDrivePass: la scelta "Leggera" (ma occhio al riscatto)
È la formula più pubblicizzata, quella che permette di
guidare la Stella con la rata più bassa e l'anticipo più contenuto.
- L'offerta: Anticipo di 5.912€ e 35 canoni da 369€.
- La dinamica: È un noleggio finalizzato all'acquisto. Pagate per l'utilizzo (60.000 km inclusi).
- Il riscatto: Alla fine dei 3 anni, se volete diventare proprietari, dovete versare 18.031€.
- Analisi Costi: Il TAEG è dell'8,32%. È la soluzione ideale per chi vuole spendere meno subito (l'anticipo è di circa 1.300€ più basso rispetto alle altre formule) e vuole mantenere la libertà di restituire l'auto alla fine senza pensieri.
2. Finanziamento con Maxi Rata: rate gemelle, debito diverso
Qui scatta il paradosso. Questa formula propone una rata
praticamente identica al leasing (370€, solo un euro in più), ma
richiede uno sforzo economico molto maggiore sia all'inizio che alla fine.
- L'offerta: Anticipo di 7.212€ e 35 rate da 370€.
- Il paradosso: Rispetto al leasing, versate subito 1.300€ in più di anticipo. Non solo: alla fine dei 3 anni, la Maxi Rata finale è di 21.151€ (contro i 18.000€ del riscatto leasing).
- Perché sceglierlo? Il TAEG è leggermente più basso (8,07%), ma matematicamente questa formula sembra la meno conveniente rispetto al leasing: pagate di più subito e vi ritrovate con un debito finale più alto di 3.000€. Ha senso solo per chi, per motivi fiscali o personali, vuole essere subito proprietario del mezzo e non locatario, ma vuole tenere la rata bassa.
3. Finanziamento Classico: "lacrime e sangue" subito, risparmio dopo
La terza via è quella della vecchia scuola: pagare tutto e
subito (o quasi). Qui la rata mensile esplode, ma si abbatte il costo totale
dell'auto.
- L'offerta: Anticipo di 7.212€ e 36 rate da 890€.
- La dinamica: Niente sorprese finali. Dopo 3 anni e l'ultima rata, l'auto è vostra al 100%. Nessuna maxi-rata da saldare.
- Analisi Costi: Il TAEG è il più alto del gruppo (8,58%), eppure è la formula che vi fa spendere meno in assoluto per comprare l'auto.
- Il calcolo: Con questa formula, dopo 3 anni avrete speso circa 39.200€ totali. Con le formule "Maxi Rata" o "Leasing" (sommando anticipo, rate e riscatto), il costo totale per diventare proprietari supera abbondantemente i 41.000/42.000€.
Tabella di confronto: I conti in tasca (Durata 36 mesi)
| Voce | Leasing | Maxi Rata | Classico |
| Anticipo | 5.912€ (Il migliore) | 7.212€ | 7.212€ |
| Rata Mensile | 369€ | 370€ | 890€ |
| Debito Finale | 18.031€ (Riscatto) | 21.151€ (Maxi Rata) | 0€ |
| TAEG | 8,32% | 8,07% | 8,58% |
| Km inclusi | 60.000 | - | Illimitati |
Il verdetto: quale scegliere?
- Scegli il LEASING se: Vuoi il minor impatto sulla liquidità oggi. L'anticipo è il più basso e la rata è contenuta. È la formula migliore per chi è indeciso se tenere l'auto o cambiarla tra 3 anni, dato che il valore di riscatto è più basso della maxi-rata del finanziamento.
- Scegli il CLASSICO se: Hai una buona capacità di spesa mensile (quasi 900€) e vuoi tenere l'auto per 7-10 anni. Nonostante il TAEG alto, abbatti il capitale velocemente e alla fine avrai pagato l'auto molto meno rispetto alle formule flessibili.
- Scegli la MAXI RATA se: Vuoi essere proprietario subito (non locatario come nel leasing) ma non puoi permetterti la rata da 900€. Attenzione però: ti ritroverai tra 3 anni con un debito di oltre 21.000€ da saldare.
Dati riferiti al listino ufficiale Mercedes-Benz Italia,
febbraio 2026. Prezzi e tassi soggetti ad approvazione finanziaria.