Il mercato automobilistico italiano archivia il mese di
ottobre 2026 in territorio positivo, registrando 131.921 immatricolazioni
con una progressione del +4,8% rispetto allo stesso periodo del 2025, un
risultato reso ancor più significativo dalla presenza di un giorno lavorativo
in meno (22 giorni contro 23). Il bilancio cumulato dei primi dieci mesi
dell'anno consolida la crescita a 1.400.991 unità, segnando un
incremento dell'8,3%.
Il dato più dirompente dell'analisi diffusa da ANFIA
riguarda l'esplosione dei veicoli Made in China: nel solo mese di
ottobre le vetture prodotte nel Paese asiatico hanno raggiunto le 23.242 unità
(+97% su base annua, pari al 17,6% di quota mensile), superando quota
215.000 esemplari da inizio anno (+91,4%) con una fetta complessiva del 15,4%
del mercato nazionale. L'impatto è ancora più marcato sulla transizione
ecologica: nei primi dieci mesi quasi un'auto elettrica pura su due (BEV)
e oltre il 46% delle ibride plug-in (PHEV) vendute in Italia provengono
da stabilimenti cinesi, arrivando a coprire insieme il 47,5% del comparto
delle vetture con la spina.
Crollo verticale di benzina e Diesel, l'ibrido sfiora il 50%: Leapmotor T03 guida tra le elettriche
La radiografia delle alimentazioni evidenzia una
trasformazione strutturale della domanda. A ottobre prosegue la caduta libera
dei motori endotermici tradizionali: le vetture a benzina cedono il 18,1%
fermandosi a una quota del 18%, mentre il Diesel crolla del 38,3%,
scivolando a un modesto 5,5% del mercato mensile (6,5% nei primi dieci mesi).
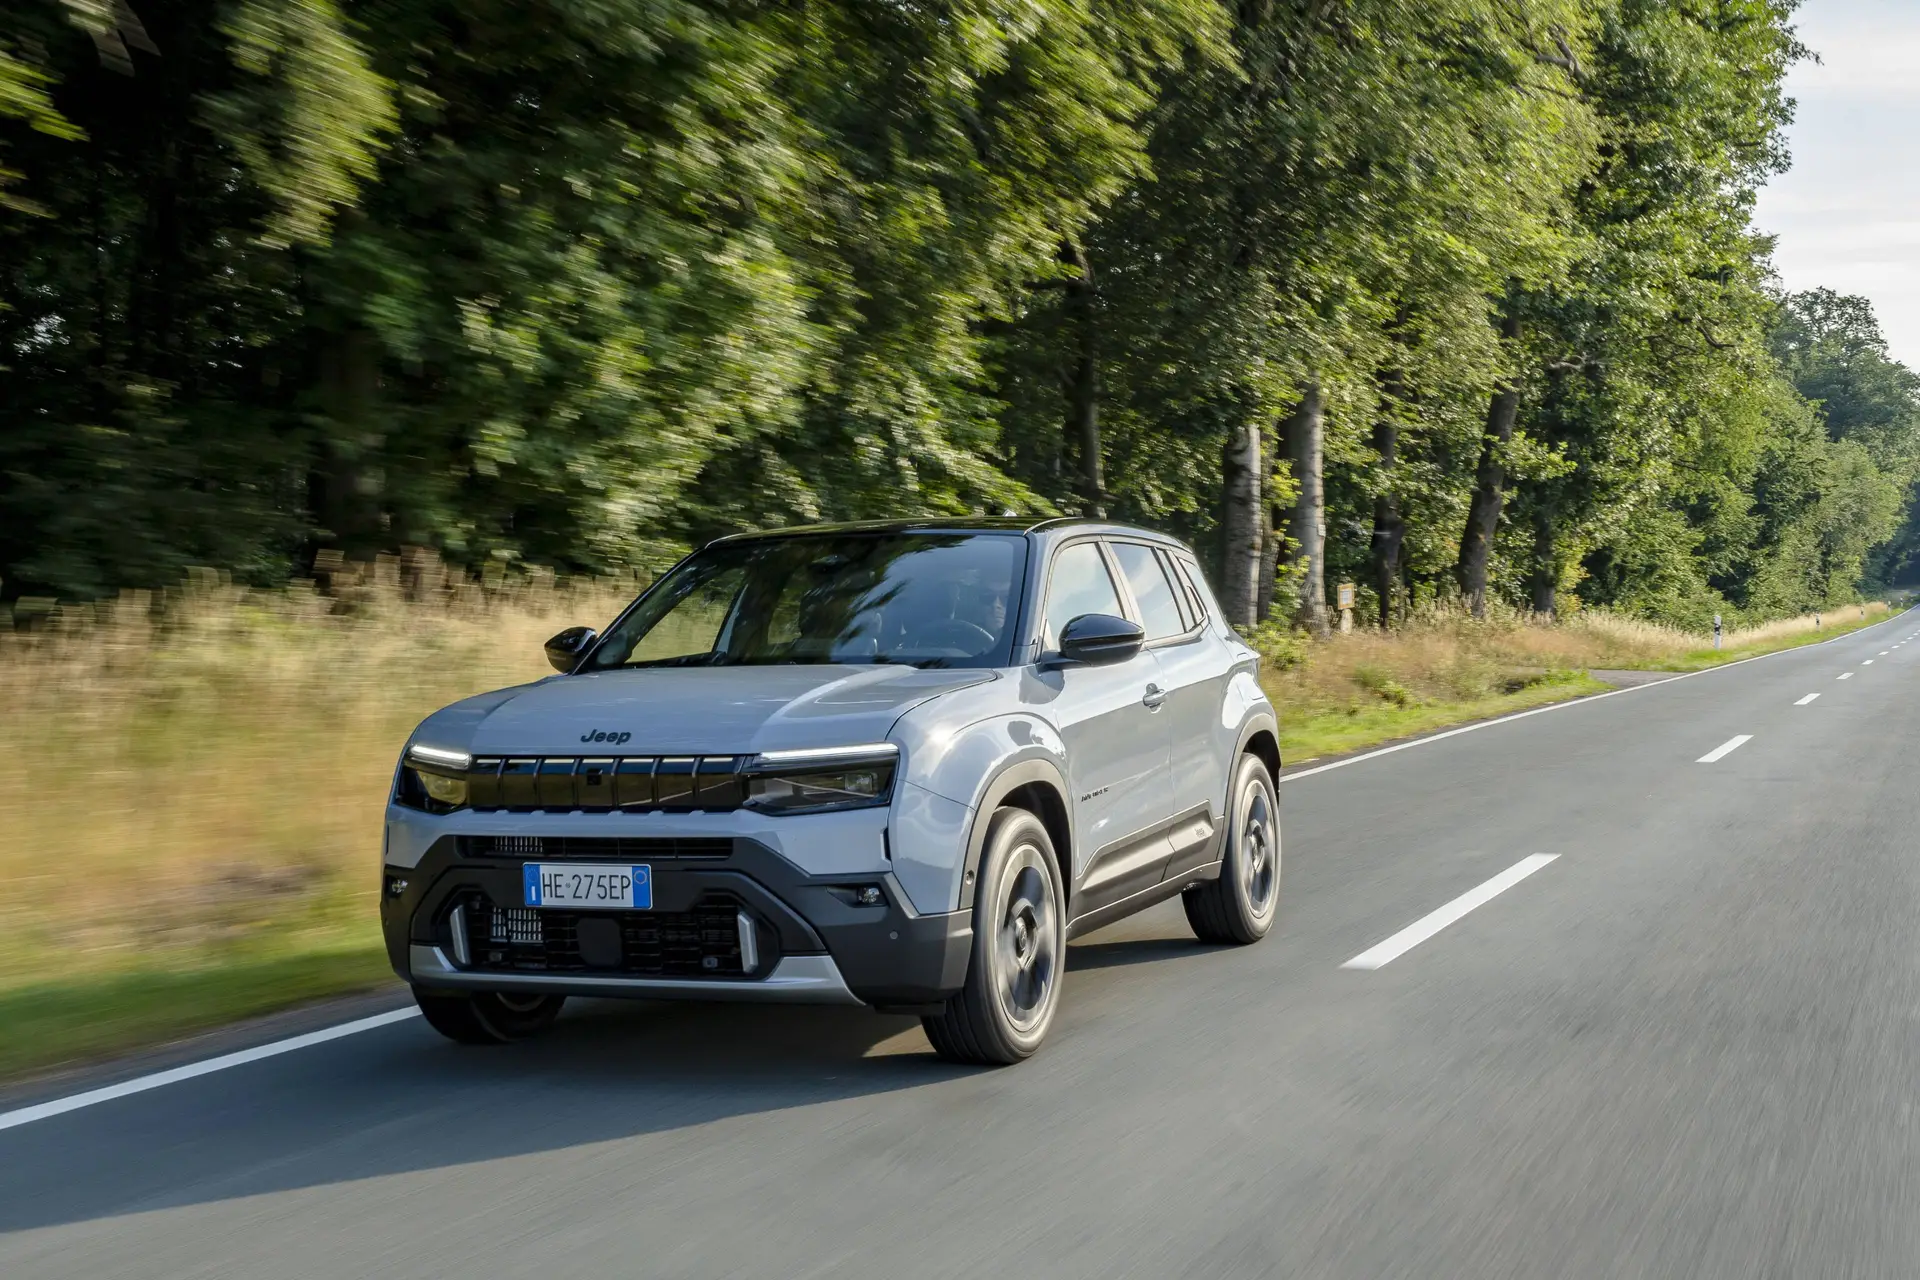
Al contrario, le motorizzazioni mild e full hybrid crescono del 12,4% arrivando
a rappresentare da sole il 48,8% delle vendite (49,1% nel cumulato),
trainate da FIAT Panda, Jeep Avenger e FIAT Grande Panda. Forte balzo in avanti
anche per le ricaricabili, salite al 18,7% di market share a ottobre (+57,3%).
Nello specifico, le ibride plug-in mettono a segno un incremento del +79,5%
(12,8% di quota), mentre le elettriche pure crescono del +24% (5,9% di
quota nel mese e 7,8% nel cumulato), con la compatta Leapmotor T03 al primo
posto assoluto tra le BEV più vendute dell'anno, seguita dalla Citroën C3
(sesta) e dalla Leapmotor B10 (decima). In lieve calo il GPL al 9% del venduto
(-2,8%), mentre le emissioni medie di CO₂ delle nuove immatricolazioni scendono
a 113,3 g/km (-3,2%).
SUV padroni al 61,8% del mercato e il richiamo di ANFIA sulla fiscalità delle flotte aziendali
A dettare la scelta della carrozzeria sono incontrastati i SUV,
che a ottobre concentrano il 61,8% delle immatricolazioni complessive
(+7,2% sui volumi), trainati dal segmento dei B-SUV (dove Jeep Avenger è leader
indiscussa) e dalla forte crescita dei SUV medi (+32,1%) e grandi (+24,3%). Le
berline utilitarie e superutilitarie si attestano al 28,4% (con Fiat Panda
sempre saldamente in vetta con 7.181 consegne nel mese), mentre i segmenti medi
tradizionali scivolano al 7,5%. In tale contesto, il Gruppo Stellantis (inclusa
la controllata Leapmotor) chiude ottobre con una quota del 24,2% e un cumulato
al 29,3% (+11,5% sui dieci mesi). A fronte di un clima di fiducia delle
famiglie in calo e dell'inflazione sui beni energetici, il presidente di ANFIA
Roberto Vavassori ha rilanciato un appello al Governo: per non arrestare il
ricambio del parco circolante diventa urgente un intervento strutturale
sulla fiscalità delle auto aziendali, leva strategica fondamentale per
accelerare la diffusione delle flotte a basse e zero emissioni e alimentare un
florido mercato dell'usato elettrificato.